Безготівкові платежі: шлях транзакції, комісії та повернення коштів
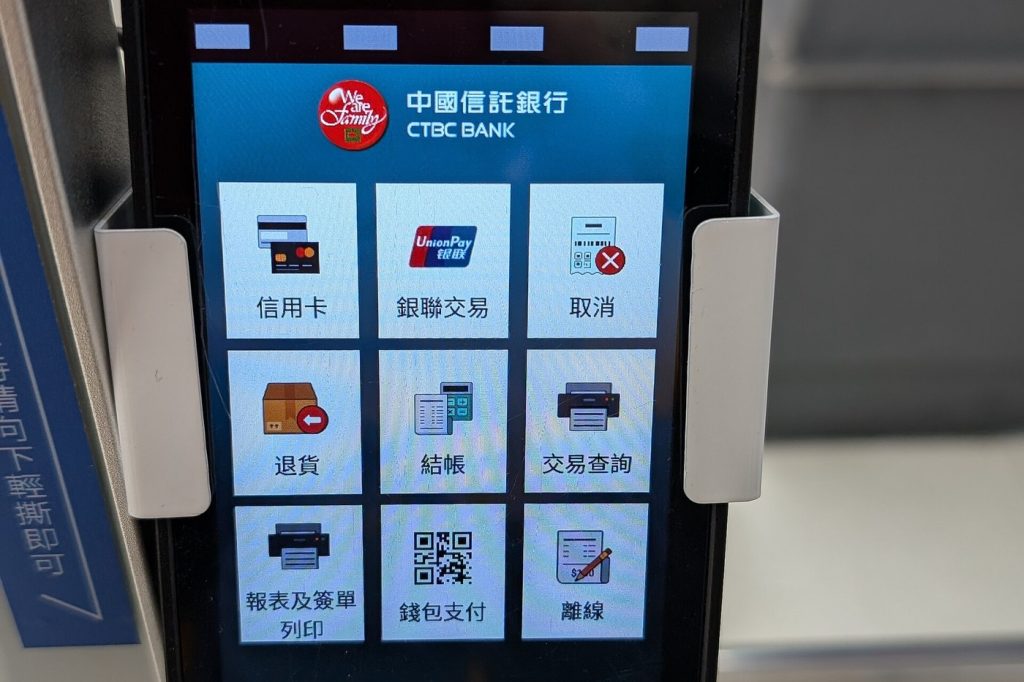
Безготівкові платежі: шлях транзакції, комісії та повернення коштів. Практична картина складається з технології або процедури, конкретних величин та обмежень, які змінюють очікуваний результат.
Офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку: вимірювані параметри
Умова «офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку» визначає точку, де система може відхилитися від запланованого сценарію. Для безготівкові платежі відхилення не завжди означає помилку: воно може бути наслідком сезонності, різної якості вхідних даних, технічного обмеження або свідомого компромісу. Відрізнити ці випадки допомагає послідовність подій та друга ознака — платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Рішення має відповідати причині, а не лише видимому симптому.
Платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Цей елемент не працює ізольовано, бо перед ним уже діє умова: офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку. Після нього з'являється наступна залежність — авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Для безготівкові платежі така трійка показує, де саме виникає затримка, додаткова вартість або ризик. Якщо втручатися в останню ланку, не змінивши першу, результат часто буде тимчасовим. Саме тому опис процесу починається з причин, а не з готової рекомендації.
Платіж проходить через банк-еквайр: розподіл ролей
Практичне рішення спирається на твердження: платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Спочатку визначають, хто володіє даними і хто може змінити параметр, потім оцінюють ціну дії та бездіяльності. У випадку безготівкові платежі корисно мати поріг: значення або подію, після якої сценарій переглядають. При цьому авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Це захищає від ситуації, коли старий план продовжують лише тому, що він уже був затверджений.
Авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Для безготівкові платежі це базова ланка причинного ланцюга: спочатку виникає визначена умова, потім вона змінює поведінку учасників, а вже після цього з'являється результат. У процесі взаємодіють організатори, учасники, міські служби та аудиторія. Кожен бачить іншу частину картини, тому одне середнє число не замінює опису ролей. Особливо важливо, що комісія торговця складається з кількох компонентів і залежить від каналу оплати. Саме поєднання цих двох обставин пояснює, чому схожі ситуації можуть завершуватися по-різному.
Авторизація резервує суму: часова послідовність
У центрі цього етапу — твердження: авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Його можна описати через конкретні величини, строки або правила, а не через загальне враження. Для безготівкові платежі опорними координатами стають програма, доступність, безпека і спадщина події. Якщо змінити період, територію або одиницю виміру, порівняння втратить зміст. Попередня ланка також має значення: платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Вона задає вихідну базу, від якої оцінюють подальшу зміну.
Комісія торговця складається з кількох компонентів і залежить від каналу оплати. У реальній ситуації спершу фіксують вихідний стан, далі момент зміни, а потім короткостроковий і тривалий ефект. Для безготівкові платежі одна миттєва фотографія часто приховує накопичення причин. Тому подієвий простір розглядають у динаміці: що було доступно до події, який ресурс витрачено та який результат залишився після завершення циклу. Додаткова умова — повернення покупки та оскарження операції є різними процедурами з різними строками — показує, чи є зміна стійкою.
Комісія торговця складається з кількох компонентів і залежить від каналу оплати: деталь, що змінює підсумок
Комісія торговця складається з кількох компонентів і залежить від каналу оплати. Цю обставину варто читати разом із попереднім етапом, адже саме між ними виникає різниця між номінальним планом і фактичним результатом. У межах безготівкові платежі вона впливає на строки, витрати або безпеку. Якщо значення виходить за визначену межу, сценарій не продовжують автоматично: спочатку змінюють ресурс, графік чи розподіл ролей, а потім знову оцінюють кінцевий показник.
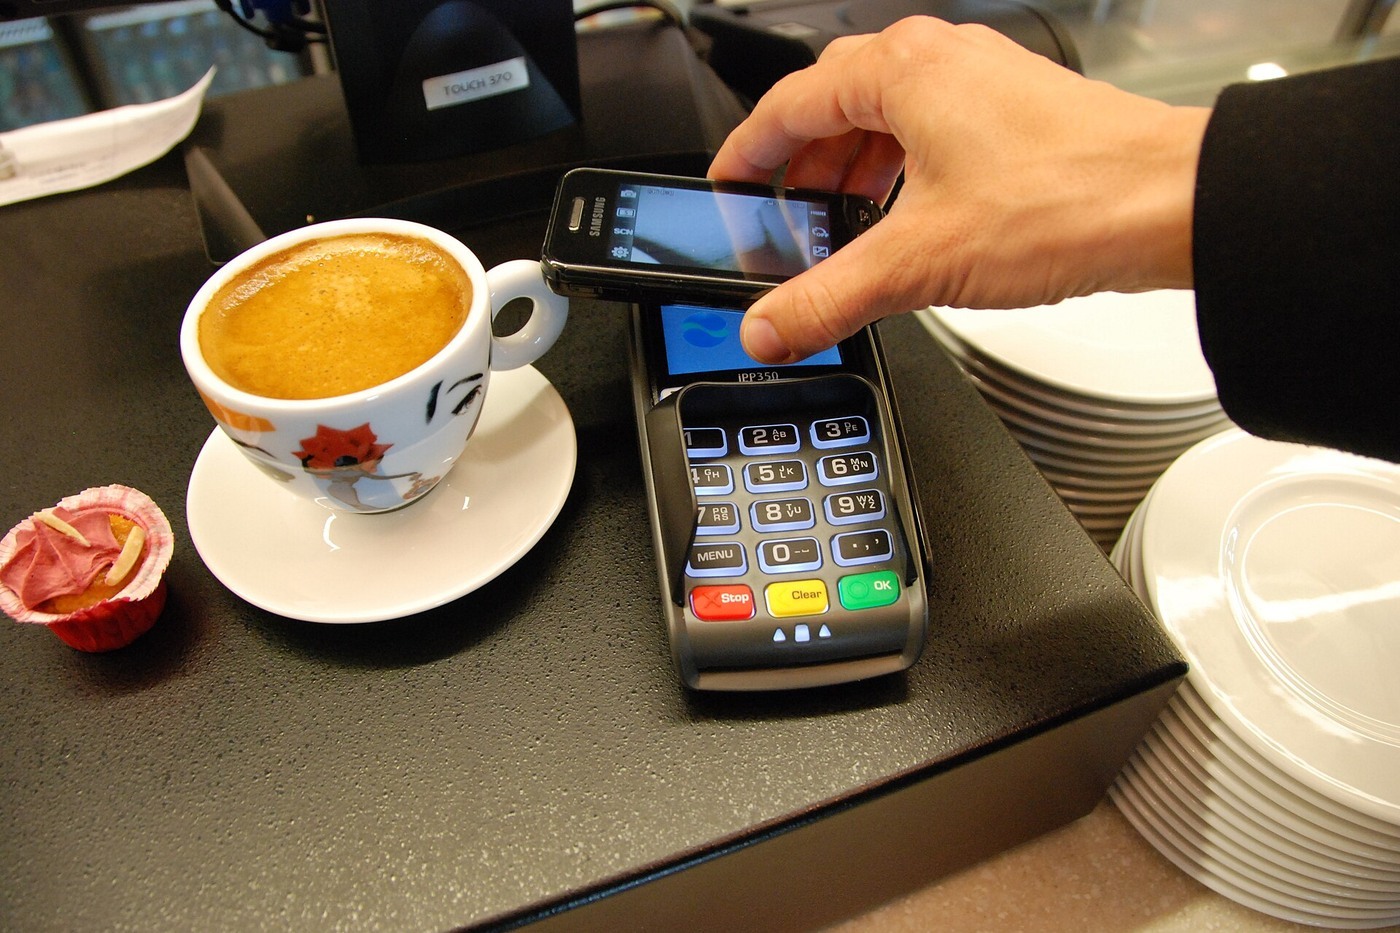
Комісія торговця складається з кількох компонентів і залежить від каналу оплати: типові відхилення
Ця частина процесу по-різному впливає на учасників. Комісія торговця складається з кількох компонентів і залежить від каналу оплати. Одна сторона ухвалює рішення, інша фінансує або виконує його, третя користується результатом чи контролює правила. У матеріалі про безготівкові платежі відповідальність не можна залишати безособовою: потрібно розрізняти право встановити умову, обов'язок надати дані та можливість оскаржити наслідок. Зв'язок із тим, що повернення покупки та оскарження операції є різними процедурами з різними строками, визначає межу повноважень кожної сторони.
Повернення покупки та оскарження операції є різними процедурами з різними строками. Приклад із числами допомагає побачити масштаб. Якщо початкова база становить 100 одиниць, а зміна — 10, результат дорівнює 110; однак ті самі 10 одиниць за бази 1 000 означають зовсім іншу частку. Для безготівкові платежі відсоток завжди читають поруч з абсолютною величиною, тривалістю та охопленням. Водночас токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці, тому механічно переносити висновок на інший період або групу не можна.
Повернення покупки та оскарження операції є різними процедурами з різними строками: наслідки та межі застосування
Умова «повернення покупки та оскарження операції є різними процедурами з різними строками» визначає точку, де система може відхилитися від запланованого сценарію. Для безготівкові платежі відхилення не завжди означає помилку: воно може бути наслідком сезонності, різної якості вхідних даних, технічного обмеження або свідомого компромісу. Відрізнити ці випадки допомагає послідовність подій та друга ознака — токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці. Рішення має відповідати причині, а не лише видимому симптому.
Токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці. Цей елемент не працює ізольовано, бо перед ним уже діє умова: повернення покупки та оскарження операції є різними процедурами з різними строками. Після нього з'являється наступна залежність — офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку. Для безготівкові платежі така трійка показує, де саме виникає затримка, додаткова вартість або ризик. Якщо втручатися в останню ланку, не змінивши першу, результат часто буде тимчасовим. Саме тому опис процесу починається з причин, а не з готової рекомендації.
Токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці: зв'язок із сусідніми процесами
Практичне рішення спирається на твердження: токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці. Спочатку визначають, хто володіє даними і хто може змінити параметр, потім оцінюють ціну дії та бездіяльності. У випадку безготівкові платежі корисно мати поріг: значення або подію, після якої сценарій переглядають. При цьому офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку. Це захищає від ситуації, коли старий план продовжують лише тому, що він уже був затверджений.
Офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку. Для безготівкові платежі це базова ланка причинного ланцюга: спочатку виникає визначена умова, потім вона змінює поведінку учасників, а вже після цього з'являється результат. У процесі взаємодіють організатори, учасники, міські служби та аудиторія. Кожен бачить іншу частину картини, тому одне середнє число не замінює опису ролей. Особливо важливо, що платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Саме поєднання цих двох обставин пояснює, чому схожі ситуації можуть завершуватися по-різному.
Послідовність від сигналу до результату: безготівкові платежі
- Офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку.
- Платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку.
- Авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше.
- Комісія торговця складається з кількох компонентів і залежить від каналу оплати.
- Повернення покупки та оскарження операції є різними процедурами з різними строками.
- Токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці.
Токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці: чутливість до умов
Токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку безготівкові платежі обидва рівні описують окремо. Додаткову межу задає те, що авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку: масштаб результату
Офлайн-ліміти й резервні канали визначають поведінку термінала під час перебоїв зв’язку. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку безготівкові платежі обидва рівні описують окремо. Додаткову межу задає те, що комісія торговця складається з кількох компонентів і залежить від каналу оплати. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Платіж проходить через банк-еквайр: вартість затримки
Платіж проходить через банк-еквайр, платіжну систему та банк, що випустив картку. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку безготівкові платежі обидва рівні описують окремо. Додаткову межу задає те, що повернення покупки та оскарження операції є різними процедурами з різними строками. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Авторизація резервує суму: межі відповідальності
Авторизація резервує суму, а остаточний розрахунок між учасниками відбувається пізніше. Значення цієї ланки залежить від масштабу. Для однієї людини або компанії вона змінює конкретний платіж, строк, навантаження чи доступ до ресурсу. На рівні міста, ринку або мережі накопичується сума багатьох рішень, тому середнє значення може приховати групи з протилежним досвідом. У випадку безготівкові платежі обидва рівні описують окремо. Додаткову межу задає те, що токенізація замінює реквізити картки цифровим ідентифікатором у мобільному гаманці. Якщо ця умова змінюється, попередній розрахунок потребує нового сценарію, а не косметичного виправлення фінальної цифри.
Визначення й дані щодо безготівкові платежі Національний банк України. Для конкретного рішення використовують чинні правила, актуальний період спостереження та параметри саме тієї системи, якої стосується розрахунок.